
入境免稅額與限量一覽
| 項目 | 規定 | 備註 |
|---|---|---|
| 自用家用行李物品(菸酒及管制進口物品除外) | 完稅價格總值NT$35,000以下免稅 | 超出部分課稅;明顯帶貨營利,或經常出入境且有違規紀錄者不適用 |
| 已使用過的行李物品 | 單件或1組完稅價格NT$10,000以下免稅 | 菸酒及管制進口物品除外 |
| 酒類 | 總量1.5公升免稅 | 限年滿18歲旅客攜帶 |
| 菸類 | 捲菸200支,或雪茄25支,或菸絲1磅,或經衛生福利部核定之指定菸品(加熱菸)200支 | 限年滿20歲旅客攜帶 |
| 申報後可攜入的菸酒上限 | 酒類總量5公升;捲菸1,000支(5條),或雪茄125支,或菸絲5磅,或指定加熱菸1,000支 | 扣除免稅數量後徵稅放行;超過上限須辦理報關進口或退運 |
| 農畜水產品 | 總量6公斤;白米或糯米、熟花生、熟蒜頭、乾金針、乾香菇、茶葉各1公斤 | 超過須取得輸入許可 |
| 自用食品(錠狀、膠囊狀食品除外) | 價值US$1,000以下且重量6公斤以內,免申請食品查驗 | 超過須向食品藥物管理署申請 |
| 新臺幣現金 | 以NT$100,000為限 | 超額部分申報後由旅客封存於海關,出境時攜出 |
| 外幣現金(含日圓) | 超過等值US$10,000須申報 | 申報後可全數攜入 |
| 應稅物品總價值 | 超過US$20,000須先取得輸入許可 | 向經濟部國際貿易署申請 |

免稅額的計算方式
免稅範圍以每位入境旅客計算,並以合於本人自用家用者為限。隨身行李與不隨身行李合併計算;菸酒的數量同樣包含兩者內的所有菸酒產品。
自用家用行李物品總值以完稅價格計算,在NT$35,000以下免稅;超過時須主動經紅線(應申報/通關諮詢)檯申報,並提供價格證明單據,超出部分課徵進口相關稅捐。
有明顯帶貨營利行為,或經常出入境(30日內入出境2次以上,或半年內6次以上)且有違規紀錄的旅客,不適用NT$35,000的免稅規定。
日本的免稅購物(退稅)只免除日本的消費稅,與台灣海關的入境免稅額是兩套不同的制度,回台時仍依台灣規定計算。
不得攜帶或須事先申請的物品
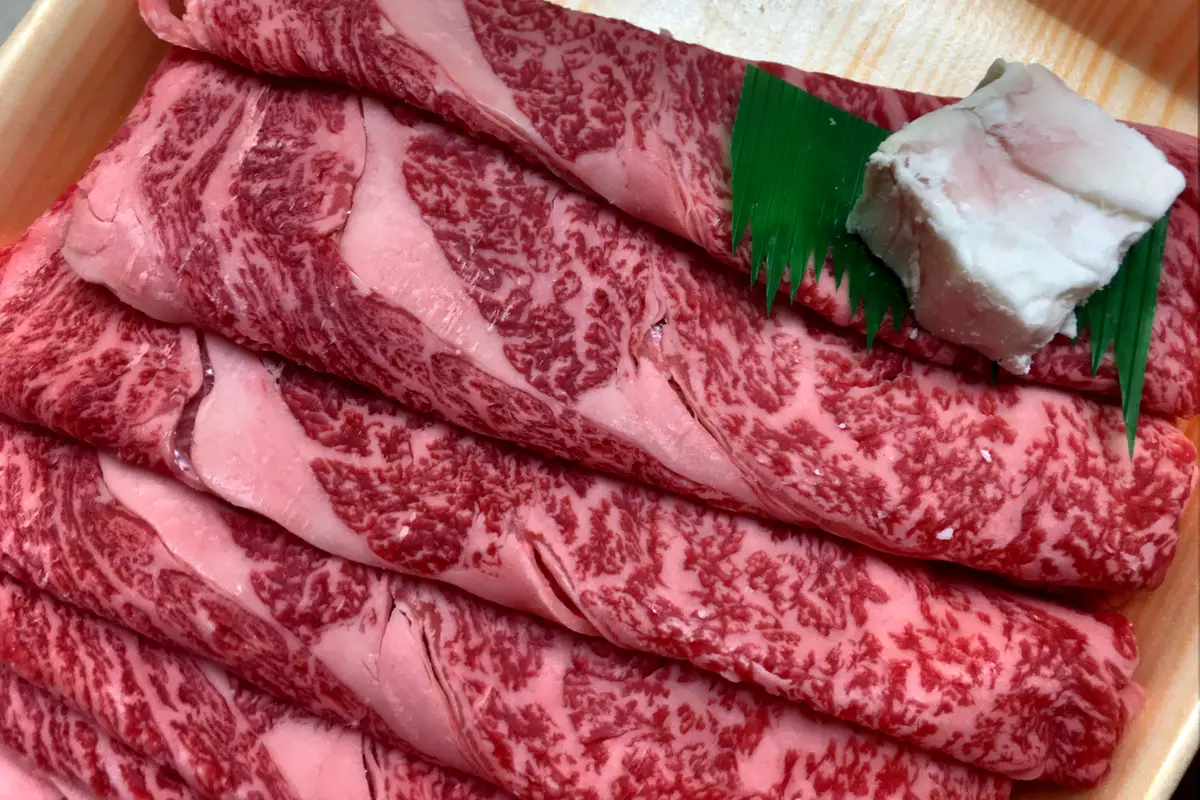
- 肉類及加工肉類(含真空包裝),例如和牛、肉乾、香腸、火腿、培根、肉包、水餃:須向防檢署申報檢疫,未附輸出國動物檢疫證明書者不得輸入;高溫滅菌罐頭除外
- 活植物及其生鮮產品:除符合植物檢疫規定者外禁止攜帶
- 在國外購買、未經衛生福利部核定通過健康風險評估審查的加熱菸
- 電子煙及其組合元件:菸害防制法第15條禁止輸入
- 玻璃安瓿(AMPOULE)包裝的化粧品:須先向食品藥物管理署申請專案輸入,並經紅線檯申報
- 超過1公斤的白米或糯米:須附國際貿易署輸入許可證及農糧署進口同意文件
- 超過限量的藥品:非處方藥每種至多12瓶(盒),合計不超過36瓶(盒);處方藥未附處方箋以2個月用量為限
- 超過限量的錠狀、膠囊狀食品:每種至多12瓶(盒),合計不超過36瓶(盒)
- 保育類野生動植物及其產製品:須取得主管機關同意或CITES許可證
抵達台灣後的通關流程
確認是否須申報
行李總值超過NT$35,000、菸酒超過免稅數量、外幣超過等值US$10,000、新臺幣超過NT$100,000,或攜帶須檢疫的動植物產品,都須申報。
動植物檢疫
攜帶肉製品、植物或其產品時,先到防檢署設於行李轉盤旁的檢疫櫃檯申報或諮詢。
紅線檯申報
填寫中華民國海關申報單並出示價格證明單據,經海關查驗後徵稅或免稅放行。
綠線檯通關
未超過免稅範圍且無應申報物品時,可經綠線(免申報)檯通關。
需輸入許可時
物品加封留置於海關,旅客須於入境翌日起2個月內繳驗輸入許可證,或辦理退運、書面聲明放棄;必要時可申請延長1個月。
出發前好用的服務
購物袋太多時的機場接送
晚班機起飛前在東京寄放行李
肉製品罰鍰
真空包裝的肉乾、香腸等加工肉品同樣須申報檢疫。違規攜帶肉製品入境,依動物傳染病防治條例第45條之1處NT$1萬元以上100萬元以下罰鍰;自非洲豬瘟疫區違規攜帶豬肉製品,首次處NT$20萬元,再犯處NT$100萬元。

常見問題
在日本買的東西總價超過NT$35,000怎麼辦?
經紅線檯向海關申報,並提供價格證明單據。海關只就超過NT$35,000的部分課徵進口稅捐;應稅物品總價值超過US$20,000時,須先取得國際貿易署的輸入許可文件。
帶3瓶700毫升的日本威士忌回台要申報嗎?
要。3瓶共2.1公升,超過1.5公升的免稅數量,須經紅線檯申報,扣除免稅數量後徵稅。申報後酒類總量以5公升為限。
超量菸酒沒有申報會怎樣?
超過免稅數量的菸酒由海關沒入,並按每條捲菸、每磅菸絲、每25支雪茄或每公升酒處NT$500以上5,000元以下罰鍰。裁罰基準例如捲菸每條NT$1,000、酒精成分超過10%的酒每公升NT$2,000。
可以帶日本米回台灣嗎?
白米或糯米每人以1公斤為限,且計入農畜水產品總量6公斤。超過時須附國際貿易署輸入許可證及農糧署進口同意文件,才能申報攜入。
日本藥妝店買的成藥有數量限制嗎?
有。西藥非處方藥每種至多12瓶(盒、罐、條、支),合計不超過36瓶;錠狀、膠囊狀的保健食品也是每種至多12瓶,合計不超過36瓶。超過時須先取得食品藥物管理署的許可並向海關申報。
帶日圓現金回台灣要申報嗎?
日圓屬外幣,合計超過等值US$10,000須向海關申報,申報後可全數攜入。未申報者,超過等值US$10,000的部分沒入。