
免税额一览
| 项目 | 额度 | 条件 |
|---|---|---|
| 新购物品、礼品和食品(GST进口减免) | 最高S$500 | 离境48小时或以上;个人自用 |
| 短途旅行后的新购物品、礼品和食品 | 最高S$100 | 离境不足48小时 |
| 酒类 | 5种组合任选其一,最多2升 | 年满18岁;离境至少48小时;不是从马来西亚入境;供个人饮用 |
| 香烟及烟草制品 | 没有免税额 | 每包都须缴纳关税和GST,包括在新加坡购买、带SDPC标记的香烟 |
| 酒类超过10升或烟草超过0.4公斤 | 须申请海关准证 | 通过货运代理或申报代理申请TradeNet准证 |
| 现金及不记名可转让票据 | 超过S$20,000须申报 | 入境前72小时内在线提交NP 727表格 |

免税酒类组合
| 选项 | 烈酒 | 葡萄酒类 | 啤酒 |
|---|---|---|---|
| A | 1升 | 1升 | – |
| B | 1升 | – | 1升 |
| C | – | 1升 | 1升 |
| D | – | 2升 | – |
| E | – | – | 2升 |
日本酒类与免税优惠
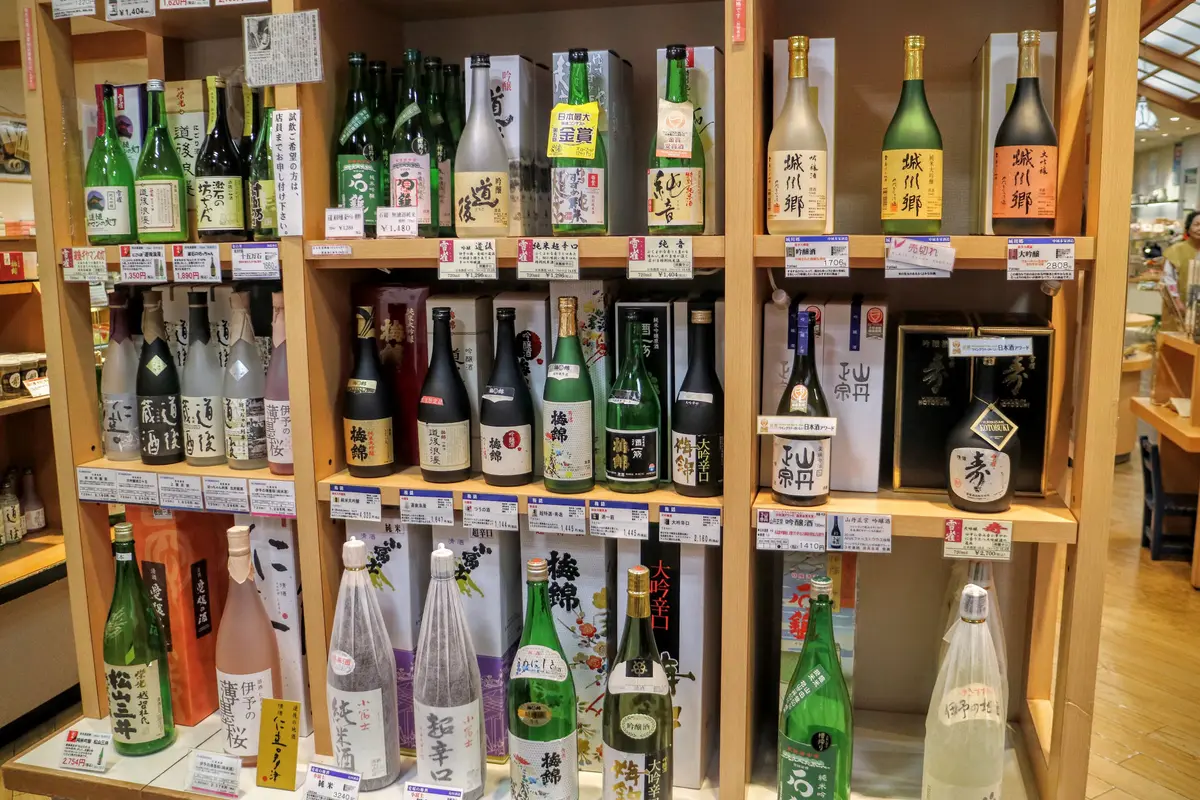
新加坡关税局将清酒算作葡萄酒类,将梅酒和烧酒(soju)算作烈酒。料理酒、米酒以及养命酒等保健用酒也适用免税优惠。
免税优惠适用于在海外或新加坡免税店购买、仅供本人饮用的酒类。超出所选组合的酒类,以及替他人携带的酒类,须缴纳关税和GST。
GST进口减免的计算方式
GST进口减免适用于在海外购买、供个人使用的新物品、纪念品、礼品和食品。超出减免额的部分按现行税率征收GST,新加坡国内税务局(IRAS)公布的现行税率为9%。无论是否已在海外缴纳或退还销售税,都须缴纳GST。日本的免税购物只免除日本消费税,不会减少在新加坡应缴的GST。
新加坡关税局举例:离境48小时或以上、在海外购买一个S$2,000的包,GST按S$2,000减去S$500计算,按9%即为S$135。新物品即使在旅途中已经使用,仍属新物品;只有离开新加坡前已拥有的物品才算旧物品。
酒类、烟草以及商业用途的货物不适用GST进口减免。持有工作准证、就业准证、学生准证、家属准证或长期准证的人士以及机组人员不符合资格。请保留收据;没有收据时,按相同或类似物品的价值估算。
新加坡食品局的食品限量
| 食品 | 来源 | 每名旅客限量 |
|---|---|---|
| 牛肉、猪肉和禽肉,包括任何含肉食品 | 日本属认可来源 | 肉类合计5公斤 |
| 羊肉 | 日本不属认可来源 | 不可从日本带入 |
| 鱼类产品,如鱼干和金枪鱼罐头 | 所有国家和地区 | 合计5公斤,其中冷冻熟蟹肉或熟虾肉最多2公斤 |
| 水果和蔬菜 | 所有国家和地区 | 少量、可手提的数量 |
| 带壳鸡蛋 | 日本属认可来源 | 30个 |
| 其他加工食品,如饼干、果酱、牛奶和坚果 | 所有国家和地区 | 合计5公斤或5升,总值不超过S$100 |
出发前用得上的服务
购物袋太多时的机场接送
晚班机起飞前在东京寄存行李
禁止或受管制的物品
- 口香糖,经卫生科学局批准的口腔牙科用和药用口香糖除外
- 电子烟、蒸发器及其零件、水烟、嚼烟和鼻烟
- 不符合新加坡标准化包装规定的香烟和烟草制品;即使已缴纳关税和GST,也会在关卡销毁
- 在新加坡境外购得的尼古丁产品,包括尼古丁口香糖、含片和贴片
- 冷藏去壳生蚝、冷藏蟹肉以及含大麻籽的食品
- 超过3个月用量的药品,或未经卫生科学局事先批准、含受管制物质的药品
- 用于出售的食品,包括卖给朋友或在网上出售
入境新加坡的步骤
汇总购物金额
计算在海外购买的新物品、礼品和食品总值,按一个选项核对酒类,并列出所有烟草。
在线申报并缴税
Customs@SG网络应用最早可在入境前3天申报并缴税,可用银行卡、PayNow、Apple Pay或Google Pay付款。缴税后走绿色通道,如被拦查须出示电子收据。电子收据仅在所示的入境日期有效。
或走红色通道
未提前缴税的,可在红色通道申报,或在关卡的海关申报自助机缴税。受管制物品不能在线申报,须在红色通道连同准证一并出示。
申报现金
携带超过S$20,000的现金或不记名可转让票据,须在入境前72小时内通过移民与关卡局(ICA)网站或MyICA应用提交NP 727表格。
未申报的处罚
未申报或少报属违法行为。初犯的和解罚款为香烟每包S$200,其他应税物品为关税的10倍,非应税物品最高为GST的20倍,最低S$50。罚款超过S$5,000的,可不经和解直接起诉。